



 2026-10-13
Dana Pensiun Sebaiknya Disiapkan Sejak Kapan? Ini yang Perlu Dipertimbangkan
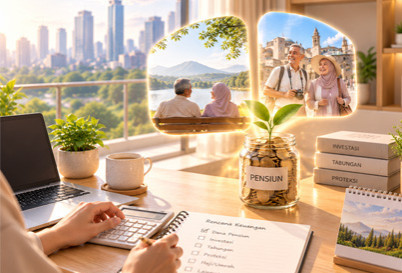
Masa pensiun sering kali terasa masih jauh, terutama bagi yang baru memulai karier. Ketika penghasilan mulai diterima secara rutin, perhatian biasanya lebih banyak tertuju pada kebutuhan sehari-hari, angsuran, tabungan, hingga berbagai rencana keuangan dalam waktu dekat.
Padahal, masa pensiun merupakan salah satu fase kehidupan yang perlu dipersiapkan secara finansial. Ketika seseorang sudah tidak lagi aktif bekerja, sumber penghasilan dapat berkurang atau berubah, sementara kebutuhan hidup tetap harus dipenuhi.
Persiapan dana pensiun pun menjadi makin penting seiring meningkatnya kebutuhan biaya hidup dan kemungkinan seseorang menjalani masa pensiun selama puluhan tahun.
Otoritas Jasa Keuangan (OJK) dalam pencanangan Bulan Dana Pensiun 2026 turut mendorong masyarakat untuk mempersiapkan dana pensiun sejak dini. Langkah ini diperlukan agar masyarakat memiliki perencanaan keuangan yang lebih baik ketika memasuki masa purnabakti.
Lantas, dana pensiun sebaiknya disiapkan sejak kapan? Apakah perlu dimulai sejak usia 20-an, atau masih memungkinkan jika baru mempersiapkannya menjelang usia 40 tahun? Simak penjelasan berikut.
Mengapa Dana Pensiun Penting untuk Dipersiapkan?
Dana pensiun adalah dana yang dipersiapkan untuk membantu memenuhi kebutuhan finansial ketika seseorang memasuki masa pensiun atau tidak lagi memperoleh penghasilan rutin dari pekerjaan utamanya.
Kebutuhan tersebut dapat mencakup pengeluaran sehari-hari, tempat tinggal, kesehatan, transportasi, hingga berbagai aktivitas yang ingin dilakukan selama masa pensiun.
Tanpa perencanaan yang memadai, seseorang berpotensi mengalami kesenjangan antara kebutuhan pengeluaran dan penghasilan yang tersedia setelah berhenti bekerja.
OJK juga menyoroti pentingnya replacement ratio, yaitu perbandingan antara pendapatan yang diterima setelah pensiun dan penghasilan sebelum pensiun. Rasio ini menjadi salah satu indikator untuk melihat kemampuan seseorang mempertahankan standar hidup setelah tidak lagi aktif bekerja.
Oleh karena itu, mempersiapkan dana pensiun perlu menjadi bagian dari perencanaan keuangan jangka panjang, termasuk bagi mereka yang masih berada pada usia produktif.
Dana Pensiun Sebaiknya Disiapkan Sejak Kapan?
Waktu yang ideal untuk mulai menyiapkan dana pensiun adalah sejak seseorang memiliki penghasilan dan kondisi keuangannya memungkinkan untuk menyisihkan dana secara rutin.
Tidak ada satu usia yang berlaku untuk semua orang. Namun, makin awal persiapan dilakukan, makin panjang waktu yang tersedia untuk mengumpulkan dana dan mengembangkan aset sesuai instrumen yang dipilih.
Sebagai gambaran, berikut beberapa pendekatan perencanaan dana pensiun berdasarkan kelompok usia.
1. Usia 20-an: Mulai Membangun Kebiasaan KeuanganPada usia 20-an, sebagian orang baru memasuki dunia kerja dan mulai memiliki penghasilan sendiri.
Meskipun jumlah penghasilan mungkin belum terlalu besar, periode ini dapat dimanfaatkan untuk membangun kebiasaan menyisihkan dana secara rutin.
Langkah awal yang dapat dilakukan antara lain menyusun anggaran bulanan, membangun dana darurat, mengelola kewajiban keuangan, dan mulai mengalokasikan sebagian penghasilan untuk kebutuhan pensiun.
Keunggulan memulai pada usia ini terletak pada panjangnya waktu persiapan. Dengan jangka waktu yang lebih panjang, seseorang memiliki kesempatan untuk mengumpulkan dana secara bertahap tanpa harus langsung menyisihkan nominal yang besar.
2. Usia 30-an: Menyesuaikan dengan Tanggung Jawab KeuanganMemasuki usia 30-an, kebutuhan finansial umumnya mulai berkembang. Sebagian orang mungkin sedang mempersiapkan rumah, membiayai kebutuhan keluarga, atau merencanakan pendidikan anak.
Di tengah berbagai prioritas tersebut, persiapan dana pensiun tetap perlu mendapat perhatian.
Pada tahap ini, seseorang dapat mulai mengevaluasi jumlah dana yang sudah terkumpul dan menyesuaikan iuran pensiun dengan peningkatan penghasilan.
Apabila kondisi keuangan memungkinkan, alokasi dana pensiun dapat ditingkatkan secara bertahap agar tetap sejalan dengan target yang ingin dicapai.
3. Usia 40-an: Mengevaluasi Kesiapan Dana PensiunBagi seseorang yang memasuki usia 40-an, masa pensiun mungkin sudah terasa lebih dekat.
Karena waktu persiapan relatif lebih singkat dibandingkan ketika berusia 20-an, perencanaan dana pensiun perlu dilakukan dengan perhitungan yang lebih terarah.
Beberapa hal yang dapat dievaluasi meliputi perkiraan usia pensiun, kebutuhan pengeluaran setelah pensiun, dana yang telah dimiliki, serta kemampuan menyisihkan penghasilan secara rutin.
Jika dana yang terkumpul masih jauh dari target, penyesuaian dapat dilakukan melalui peningkatan iuran, pengelolaan pengeluaran, atau peninjauan kembali target usia pensiun.
4. Usia 50-an: Mematangkan Rencana Menjelang PensiunMemasuki usia 50-an, perhatian dapat lebih difokuskan pada kesiapan dana yang telah dikumpulkan dan strategi penggunaannya setelah pensiun.
Pada tahap ini, penting untuk memperkirakan kebutuhan pengeluaran secara lebih rinci, termasuk biaya kesehatan dan kebutuhan rutin lainnya.
Selain itu, pemilihan instrumen keuangan perlu mempertimbangkan jangka waktu penggunaan dana dan kemampuan menghadapi risiko.
Meskipun waktu persiapan makin terbatas, bukan berarti seseorang tidak dapat mulai menyiapkan dana pensiun. Perencanaan tetap dapat dilakukan dengan menyesuaikan target, kemampuan finansial, dan sumber penghasilan yang tersedia.
Selain usia, terdapat beberapa faktor yang memengaruhi jumlah dana pensiun yang perlu dipersiapkan.
1. Target Usia PensiunSetiap orang dapat memiliki target usia pensiun yang berbeda, tergantung pekerjaan, kondisi keuangan, dan rencana kehidupan masing-masing.
Ada yang berencana berhenti bekerja pada usia 55 tahun, 60 tahun, atau tetap menjalankan aktivitas produktif setelah usia tersebut.
Penentuan target usia pensiun penting karena akan memengaruhi lamanya waktu untuk mengumpulkan dana sekaligus perkiraan periode penggunaan dana setelah pensiun.
2. Perkiraan Pengeluaran Selama Masa PensiunKebutuhan finansial setelah pensiun tidak selalu sama dengan kebutuhan ketika masih aktif bekerja.
Beberapa pengeluaran mungkin berkurang, seperti biaya transportasi menuju tempat kerja. Namun, pengeluaran lain, termasuk kebutuhan kesehatan, dapat berubah seiring bertambahnya usia.
Karena itu, perhitungan dana pensiun sebaiknya didasarkan pada perkiraan pengeluaran yang realistis, bukan semata-mata pada besarnya penghasilan saat ini.
3. Inflasi dan Perubahan Biaya HidupInflasi menjadi salah satu faktor penting dalam perencanaan dana pensiun karena dapat memengaruhi daya beli uang dari waktu ke waktu.
Sebagai ilustrasi, apabila kebutuhan hidup saat ini sebesar Rp5 juta per bulan dan diasumsikan mengalami kenaikan rata-rata 3% per tahun, maka dalam 20 tahun kebutuhan dengan daya beli yang setara diperkirakan menjadi sekitar Rp9 juta per bulan.
Angka tersebut merupakan simulasi dengan asumsi inflasi tetap, bukan prediksi tingkat inflasi pada masa mendatang.
Artinya, perencanaan dana pensiun perlu memperhitungkan kemungkinan meningkatnya biaya hidup agar dana yang dikumpulkan tetap relevan dengan kebutuhan di masa depan.
4. Kondisi Kesehatan dan Kebutuhan KeluargaKondisi kesehatan juga perlu menjadi perhatian dalam mempersiapkan masa pensiun.
Seiring bertambahnya usia, kebutuhan pemeriksaan kesehatan, pengobatan, atau perawatan dapat mengalami perubahan.
Selain itu, tanggungan keluarga yang masih ada ketika memasuki masa pensiun turut memengaruhi besarnya kebutuhan dana.
Oleh karena itu, penting untuk mempertimbangkan perlindungan kesehatan dan kebutuhan anggota keluarga dalam perencanaan keuangan jangka panjang.
5. Sumber Penghasilan dan Dana yang Sudah DimilikiSebelum menentukan jumlah dana pensiun yang perlu dikumpulkan, lakukan evaluasi terhadap sumber keuangan yang sudah tersedia.
Sumber tersebut dapat berupa tabungan, aset investasi, program pensiun dari pemberi kerja, maupun program jaminan sosial ketenagakerjaan.
Bagaimana Cara Menghitung Kebutuhan Dana Pensiun?
Menghitung kebutuhan dana pensiun dapat dimulai dengan memperkirakan pengeluaran bulanan yang ingin dipenuhi ketika sudah tidak aktif bekerja.
Setelah itu, tentukan berapa lama dana tersebut diperkirakan akan digunakan.
Sebagai contoh, seseorang memperkirakan membutuhkan Rp6 juta per bulan selama 20 tahun masa pensiun.
Perhitungannya adalah sebagai berikut:
- Kebutuhan bulanan: Rp6.000.000
- Kebutuhan tahunan: Rp72.000.000
- Perkiraan masa pensiun: 20 tahun
- Total kebutuhan: Rp72.000.000 × 20 = Rp1.440.000.000
Berdasarkan simulasi sederhana tersebut, kebutuhan dana selama 20 tahun mencapai sekitar Rp1,44 miliar.
Namun, angka tersebut belum memperhitungkan inflasi selama masa pensiun, perubahan kebutuhan, hasil pengembangan dana, maupun sumber penghasilan lain yang mungkin tersedia.
Selain itu, apabila masa pensiun masih berlangsung beberapa tahun lagi, kebutuhan pengeluaran pada awal masa pensiun perlu disesuaikan dengan perkiraan perubahan biaya hidup hingga tahun tersebut.
Karena itu, hasil perhitungan sebaiknya digunakan sebagai gambaran awal untuk menyusun target dana pensiun yang lebih sesuai dengan kondisi masing-masing.
Setelah mengetahui perkiraan kebutuhan dana pensiun, langkah berikutnya adalah menyusun strategi untuk mencapainya.
Berikut beberapa hal yang dapat dilakukan.
1. Tentukan Target Dana PensiunMulailah dengan menetapkan target usia pensiun dan memperkirakan kebutuhan pengeluaran setelah tidak lagi bekerja.
Target tersebut dapat membantu menentukan besarnya dana yang perlu dikumpulkan serta jangka waktu persiapannya.
2. Sisihkan Penghasilan Secara RutinPersiapan dana pensiun dapat dilakukan dengan menyisihkan sebagian penghasilan secara konsisten.
Jumlahnya dapat disesuaikan dengan kemampuan keuangan setelah mempertimbangkan kebutuhan pokok, kewajiban, dan dana darurat.
Ketika penghasilan meningkat, alokasi dana pensiun juga dapat ditinjau kembali agar target tetap dapat dikejar.
3. Pisahkan Dana Pensiun dari Kebutuhan LainDana pensiun sebaiknya dipisahkan dari dana yang digunakan untuk kebutuhan sehari-hari atau tujuan keuangan jangka pendek.
Pemisahan ini membantu menjaga konsistensi perencanaan sekaligus mengurangi kemungkinan penggunaan dana pensiun untuk pengeluaran yang tidak direncanakan.
4. Pilih Program Pensiun Sesuai KebutuhanSelain menyisihkan dana secara mandiri, seseorang dapat mempertimbangkan program pensiun yang dirancang untuk membantu mengelola dana dalam jangka panjang.
Dalam memilih program, perhatikan prinsip pengelolaan, pilihan investasi, risiko, biaya, ketentuan iuran, serta mekanisme pembayaran manfaat pensiun.
Bagi masyarakat yang ingin mempersiapkan dana pensiun sesuai prinsip syariah, program Pensiun Hijrah Dana Pensiun Lembaga Keuangan (DPLK) Syariah dapat menjadi salah satu pilihan untuk dipelajari.
5. Evaluasi Perencanaan Secara BerkalaKondisi keuangan dan kebutuhan hidup dapat berubah seiring waktu.
Karena itu, lakukan evaluasi secara berkala terhadap target dana pensiun, jumlah dana yang terkumpul, kemampuan membayar iuran, serta kesesuaian pilihan investasi.
Evaluasi juga penting ketika terjadi perubahan besar dalam kehidupan, seperti pergantian pekerjaan, peningkatan penghasilan, atau bertambahnya tanggungan keluarga.
Mulai Persiapkan Masa Pensiun dengan Perencanaan yang Tepat
Menyiapkan dana pensiun tidak harus menunggu hingga mendekati akhir masa kerja. Justru, memulainya sejak memiliki penghasilan dapat memberikan waktu yang lebih panjang untuk membangun kesiapan finansial secara bertahap.
Baik ketika masih berusia 20-an, 30-an, maupun menjelang masa pensiun, langkah terpenting adalah memahami kebutuhan, menetapkan target yang realistis, dan menjalankan perencanaan secara konsisten.
Sebagai salah satu pilihan, DPLK Syariah Muamalat hadir untuk membantu individu maupun karyawan perusahaan mempersiapkan kebutuhan keuangan pada masa pensiun melalui program pensiun yang dikelola berdasarkan prinsip syariah.
Dengan perencanaan yang dimulai sejak sekarang, masa pensiun dapat dipersiapkan dengan lebih terarah sesuai kebutuhan dan kemampuan finansial masing-masing.Baca Juga :
- Apa Itu Buyback Emas dan Bagaimana Cara Kerjanya?
- Apa Itu Multazam, Hijr Ismail, dan Maqam Ibrahim? Kenali Letak dan Keistimewaannya
- 3 Impian Besar yang Bisa Mulai Dipersiapkan dari Sekarang
- Uang Gampang Terpakai? Coba Mulai Bangun Aset Secara Bertahap
- Gajian Tiba, Ini 5 Cara Atur Gaji agar Lebih Tertata
- Punya Rumah Sendiri? Ini Urutan Ruangan yang Bisa Didekor Lebih Dulu
- Ingin ke Baitullah? Ini 5 Persiapan Haji yang Bisa Dimulai Sekarang
- Punya Banyak Rencana? Emas Bisa Jadi Bagian dari Persiapannya
- Ingin Umrah Tahun Depan? Ini Cara Mempersiapkan Dana dari Sekarang
- Target Keuangan Masih Sama? Ini Saatnya Cek dan Atur Kembali
- Bayar Tinggal Tap, Dapat Cashback dengan Kartu Shar-E Debit Muamalat
- Cari Solusi Payroll Syariah? Kenali Tabungan iB Hijrah Payroll Bank Muamalat
- Tarik Tunai Tanpa Kartu di Bank Muamalat? Cek Indomaret, Alfamart, dan Kantor Pos
- Sering Merasa Cemas? Ini Cara Menenangkan Hati bagi Muslim
- Dzikir Saat Haid, Apakah Diperbolehkan? Ini Penjelasannya
- Ngontrak atau Beli Rumah? Kenali Kelebihan dan Kekurangannya
- Masih Simpan Uang di Tabungan? Kenali Deposito Online iB Hijrah Muamalat yang Bisa Jadi Pilihan
- Mulai dari Dana Darurat hingga Kurban, Rencanakan dengan Tabungan iB Hijrah Rencana
- Nilai Uang Tergerus Inflasi? Emas Bisa Jadi Salah Satu Solusi
- Miliki Samsung Galaxy Z Flip 8 atau Z Fold 8 Lewat Tabungan iB Hijrah Prima Berhadiah
- Ini 5 Cara Orang Have Mengelola Keuangan dengan Lebih Praktis
- In This Economy, Menyiapkan Haji atau Menunggu Waktu yang Tepat?
- Waspada Social Engineering! Kenali Modus Penipuan yang Mengincar Rekening Anda
- Kenali KPR iB Hijrah Baitullah, Pembiayaan Rumah dengan Hadiah Haji atau Umrah
- Menghadapi Masa Sulit? Ini Bacaan Doa Nabi Ayub Lengkap dengan Artinya
- Investasi Emas Masih Worth It? Ini Cara Punya Emas dengan Solusi Emas Hijrah
- Bacaan Dzikir Setelah Tahajud: Amalan untuk Menutup Qiyamul Lail dengan Lebih Bermakna
- Cara Cek Pajak Kendaraan Online dan Offline dengan Mudah, Lengkap Beserta Cara Bayarnya
- Waspada Modus Transfer Salah dan Bukti Transfer Palsu, Kenali Cara Menghindarinya
- Menabung Nyaman, Dapatkan Hadiah Samsung S26 Series di Tangan
- Formula 50-30-20 Masih Relevan? Begini Cara Mengelola Gaji di Era Serba Mahal
- Ingin Umrah Tahun Ini? Simak Kiat Memantapkan Diri Menuju Tanah Suci
- Ajak Teman Hijrah, Dapatkan Rp50.000 dari Bank Muamalat
- 10 Amalan Bulan Muharram yang Dianjurkan untuk Umat Islam
- Kenali Berbagai Modus Penipuan yang Mengatasnamakan Perbankan
- Ingin Punya Rumah Sendiri? Kenali KPR iB Hijrah untuk Keluarga Masa Kini
- Cara Mudah Menabung Haji dengan Hadiah Menarik bersama Rindu Haji Bank Muamalat
- Ingin Investasi Syariah yang Praktis? Kenali Deposito Online iB Hijrah Muamalat
- Bacaan Takbiran Iduladha Lengkap Beserta Arti dan Keutamaannya
- Modus Penipuan Saat Gajian Makin Marak, Ini Cara Menghindarinya
- Apa Itu Puasa Tarwiyah dan Arafah? Ini Keutamaan, Niat, dan Tata Cara Menjalankannya
- Waspada Modus Pura-pura Scan QRIS, Begini Cara Menghindari Penipuan Saat Transaksi
- Niat dan Tata Cara Salat Iduladha yang Perlu Diketahui
- Waspada Modus Customer Service Palsu! Kenali Ciri dan Cara Menghindarinya
- Daftar Perlengkapan Haji Lengkap 1447 H agar Ibadah Lebih Khusyuk & Nyaman
- Doa Safar untuk Keselamatan di Perjalanan Lengkap Arab, Latin, dan Artinya
- Hijrah Lebih Bermakna Bersama Bank Muamalat di Usia ke-34
- Solusi Emas Hijrah Bank Muamalat, Pembiayaan Emas Syariah dengan Angsuran Ringan
- Nabung Berhadiah Hewan Qurban, Ini Tabungan Prima Berhadiah (TPB) Paket Hewan Qurban 2026
- Apa Itu Multiguna iB Hijrah? Simak Manfaat dan Cara Pengajuannya
- Rindu Haji 2026: Perjalanan Menuju Baitullah dengan Nilai Lebih di Setiap Langkah
- Kenali Muamalat DIN, Solusi Digital Banking Syariah yang Praktis dan Lengkap
- Kartu Haji Indonesia Bank Muamalat: Kartu Debit Eksklusif untuk Perjalanan Ibadah yang Lebih Nyaman
- Dari Muharram hingga Dzulhijjah, Ini Makna dan Keutamaan 12 Bulan Hijriah
- Masih Pakai Password yang Mudah Ditebak? Saatnya Lebih Waspada!
- 5 Amalan di Bulan Syawal yang Bisa Menjaga Semangat Ibadah Setelah Ramadan
- Kumpulan Doa Mendapat Kerja dan Amalan agar Dimudahkan Rezeki
- Bijak Mengelola THR dan Pengeluaran Setelah Lebaran
- 5 Tips Mudik Nyaman dan Tenang Bersama Bank Muamalat
- Apa Itu Zakat Fitrah? Ini Pengertian, Niat, Cara Pembayarannya
- 7 Amalan Wanita Saat Haid di Bulan Ramadan yang Tetap Bernilai Ibadah
- Apa Itu Lailatul Qadar? Keistimewaan, Amalan, dan Tips Meraih Malam Penuh Kemuliaan
- Transaksi Usaha Lebih Praktis dengan Muamalat Merchant App QRIS
- Berapa Fidyah Puasa 2026? Ini Besaran per Hari dan Cara Menghitungnya
- Rindu Haji 2026 Bank Muamalat: Program Tabungan Haji Berhadiah untuk Persiapan Ibadah
- 8 Hal yang Membatalkan Puasa Ramadan dan Tips Agar Ibadah Tetap Maksimal
- 5 Alasan Mengapa Sedekah di Bulan Ramadan Lebih Istimewa
- 5 Ide Kegiatan Ngabuburit Ramadan yang Produktif dan Penuh Berkah
- Makna Doa Nabi Yunus AS dan Keutamaannya bagi Muslim dalam Menghadapi Kesulitan
- Nabung Lebih Bermakna dengan Tabungan Prima Berhadiah Paket Bantuan untuk Palestina
- Renovasi Rumah Menjelang Ramadan dan Lebaran Tanpa Mengganggu Tabungan
- Harga Emas Terus Melonjak, Ini Cara Punya Emas dengan Lebih Tenang
- Gajian Datang, Saatnya Investasi Reksa Dana Syariah Lewat Muamalat DIN
- 7 Hal yang Perlu Dilakukan Sebelum Ramadan agar Lebih Siap Beribadah
- Marak Penipuan Berkedok File APK, Ini Risiko dan Langkah Pencegahannya
- Jaga Data Pribadimu untuk Amankan Transaksi Perbankanmu
- Awas Quishing! Modus Penipuan QR Code Phishing yang Perlu Diwaspadai
- Kenali Penipuan Impersonation, Jaga Keamanan Data dan Transaksi Anda
- Hati-Hati Promo dan Hadiah Palsu, Modus Penipuan yang Marak Saat Liburan
- Adab Tidur Sesuai Sunah: Jadikan Waktu Istirahat sebagai Ibadah
- Kalau Rezeki Terasa Sempit, Coba Baca 5 Dalil tentang Sedekah Ini
- Wajib Dicatat! Ini Jadwal Libur Nasional 2026 dan Peluang Libur Panjang
- Cara Menukar Uang di Money Changer dengan Aman. Ini Syaratnya!
- Udzur Syar’i: Pengertian, Jenis, dan Contoh dalam Kehidupan Sehari-hari
- Cara Shalat Jamak: Kapan Boleh Dilakukan dan Bagaimana Tata Caranya?
- Bagaimana Cara Buka Blokir Muamalat DIN? Ini Panduan Lengkap dan Aman
- Panduan Lengkap Shalat Qobliyah dan Ba’diyah: Waktu Pelaksanaan, Bacaan Niat, dan Jumlah Rakaat
- Ramadan 3 Bulan Lagi! Ini Tips Menyiapkan Dana Ramadan dari Jauh Hari
- Mengapa Sedekah Subuh Istimewa? Berikut Doa dan Cara Mengamalkannya
- Mengenal Masjid Quba, Masjid yang Jika Shalat di Dalamnya Setara Pahala Umrah
- Isi Saldo TapCash, Flazz, dan E-Money Tanpa Ribet di Muamalat DIN
- 7 Amalan Sehari-hari yang Berpahala Besar
- Apa Itu Miqat? Berikut Pengertian, Jenis, dan Lokasi Lengkapnya
- Biaya Haji 2026 Resmi Turun! Calon Jemaah Bayar Rp54 Jutaan
- Cara Pakai QRIS di Luar Negeri dengan Mudah & Daftar Negaranya
- Kenali Jenis Kartu Shar-E Debit Muamalat yang Sesuai dengan Kebutuhanmu
- Lelah dan Gelisah? Ini Doa yang Bisa Menenangkan Hati dan Pikiran
- 5 Cara Budgeting agar Keuangan Lebih Teratur dan Terkendali
- Cara Cerdas Maksimalkan Bagi Hasil Lewat Program CASATD Bundling 2025
- Harga Emas Naik? Ini Pembiayaan Emas Syariah yang Bisa Jadi Solusinya
- Biar Hidup Makin Berkah, Ajak Teman Hijrah Pakai Rekening Syariah
- Ikhtiarkan Rindu ke Tanah Suci dengan Program Rindu Haji
- Ingin Investasi Aman? Ini Kelebihan Pembiayaan Emas di Bank Syariah
- Sedekah Kecil, Manfaat Besar: Cara Mudah Raih Berkah Setiap Hari
- 5 Puasa Sunnah Paling Utama: Dalil, Niat, dan Keutamaannya
- Perbedaan Kartu Debit dan Kartu Kredit yang Perlu Diketahui
- Tabungan Kurban 2026 Lebih Terencana Lewat Dana Impian Muamalat DIN
- Berwakaf Sambil Berinvestasi? Pahami CWLS dan Cara Menempatkan Dana
- Cara Wudhu yang Benar: Rukun, Sunnah, dan Hal yang Membatalkannya
- Apa Itu Wakaf? Ini Pengertian, Hukum, Jenis, dan Keutamaannya
- Keutamaan dan Lafal Ayat 1000 Dinar untuk Memohon Kemudahan Rezeki
- 5 Cara Efektif Merencanakan Dana Pensiun dengan Nyaman
- Hari Pelanggan Nasional 2025 Bank Muamalat Wujudkan Semangat Think Customer
- 5 Tips Efektif Menjaga Akun Perbankan Tetap Aman
- Mindful Living: Hidup Sederhana, Finansial Lebih Lega
- Cara Mudah Bayar Pajak Kendaraan Online di Muamalat DIN
- Kumpulan Doa Mustajab: Lengkap dengan Bacaan Arab, Latin, dan Artinya
- Lengkap! Cara Membuat Paspor 2025 dan Tarif Resminya
- Merdeka Raih Impian, Berani Wujudkan dari Sekarang
- Bebas Pilih Hunian, KPR-nya Tetap Syariah dan Ringan
- Rindu Haji tapi Dana Belum Cukup? Yuk, Nabung di Sini!
- Rekening Tidak Aktif? Ini Penyebab, Konsekuensi, dan Cara Aktivasinya
- 5 Doa Nabi Musa untuk Kelapangan Hati, Petunjuk, dan Rezeki
- Solusi Syariah Punya Rumah Pertama untuk Pasangan Muda
- Satu Kali Penempatan, Dapat Hadiah Langsung di Awal
- Mulai dari Rp100 Ribu, Ini Cara Menabung Haji yang Sesuai Syariah
- Cocok Buat Pasangan Muda! Ini Cara Menyiapkan Dana Nikah Sesuai Syariah
- Cara Menabung untuk Naik Haji atau Umrah Mulai dari Nol
- Strategi Menabung untuk Biaya Sekolah Anak yang Terus Melambung
- Investasi Aman dan Halal Lewat Deposito Online iB Hijrah Muamalat
- Liburan Sekolah Hemat & Praktis bersama Bank Muamalat
- Ikhtiar Menuju Keuangan yang Lebih Berkah dengan Hijrah Finansial
- 5 Keutamaan Bulan Muharam & Amalan Sunah Sesuai Anjuran Rasulullah
- Baca Doa Ini Sebelum dan Setelah Maghrib untuk Sambut Tahun Baru 1447 Hijriah
- Ingin Hajat Dikabulkan? Ini Cara Melaksanakan Shalat Hajat
- Mengenal 9 Jenis Akad dalam Transaksi Perbankan Syariah
- Cara Mudah untuk Investasi Emas yang Aman & Berkah
- Kenapa Asuransi Penting? Ini Cara Bijak Lindungi Masa Depan secara Syariah
- Niat Shalat Iduladha dan Tata Cara Lengkapnya
- Lengkapi Ibadah Haji dengan Mengetahui Wajib dan Sunahnya
- Bulan Dzulhijjah, Ini 5 Keutamaan & Amalan yang Dianjurkan
- Panduan Shalat Tahajud: Niat, Tata Cara, Doa, Hukum, dan Keutamaannya
- Lindungi Diri dari Link Phising! Lakukan Ini untuk Menghindari Kerugian
- Langkah-langkah Sholat Taubat Beserta Bacaan dan Waktu Pelaksanaannya
- Apa Itu Kurban? Ini Penjelasan Lengkap dan Cara Pelaksanaannya
- 3 Tips Menjaga Kesehatan Selama Beribadah Haji
- 12 Tempat Mustajab untuk Berdoa di Makkah
- Apa Itu Haji? Jenis, Syarat, dan Keutamaannya
- Raih Kesejahteraan Finansial dengan Hijrah ke Rekening Syariah
- Bacaan Niat Puasa Daud, Tata Cara, dan Manfaatnya
- Ini 10 Urutan Ibadah Haji dari Awal Sampai Akhir
- Hidup Hemat Tapi Tetap Nikmat? Kuncinya di Pengelolaan Keuangan
- Naik Haji Sejak Muda, Kenapa Tidak? Simak Keutamaannya di Sini
- 5 Strategi Cerdas Memutar Uang untuk Keuntungan Maksimal
- Umrah Dulu atau Haji Dulu? Pertimbangkan Hal Ini Sebelum Memutuskan
- Raih Berkah di Bulan Syawal dengan Ajak Teman Hijrah
- Seperti Pahala Puasa Setahun, Ini 5 Keutamaan Puasa Syawal
- 7 Ide Kegiatan Seru Saat Tidak Mudik Lebaran
- Berapa THR yang Pas untuk Keluarga? Ini Cara Menghitungnya!
- Panduan Lengkap Zakat Fitrah: Dari Niat hingga Tata Caranya
- Kejar Malam Lailatul Qadar dengan Amalan-Amalan Berikut
- 7 Ide Jualan Menarik di Bulan Puasa yang Banyak Peminatnya
- Ini 4 Ayat Al-Quran tentang Puasa Ramadan
- 5 Amalan yang Dianjurkan Saat Sedang Haid di Bulan Ramadan
- 5 Keutamaan Sedekah di Bulan Ramadan
- Niat dan Tata Cara Shalat Tarawih Sendiri di Rumah
- 6 Tips Tetap Bugar Selama Puasa Ramadan
- 5 Target Ibadah untuk Ramadan yang Produktif dan Penuh Berkah
- Niat & Tata Cara Shalat Dhuha serta Manfaatnya
- Panduan Lengkap Pelaporan SPT Tahunan PPh Anda
- Simak Cara Daftar Haji Khusus dan Persyaratan yang Harus Disiapkan
- Keutamaan Bulan Sya’ban dan Amalan yang Dianjurkan
- Cara Atur Keuangan Sebelum Ramadan Agar Puasa Makin Tenang
- Ketahui Niat Ganti Puasa Ramadan dan Tata Caranya
- Investasi Emas Aman & Mudah? Pilih Cicil Emas yang Sesuai Syariah
- Apa Itu Isra Miraj? Berikut Makna, Sejarah, dan Hikmah di Baliknya
- Catat Dulu! Ini Hal-hal yang Wajib Ada di Rumah Baru
- 5 Tips Miliki Rumah Idaman Sesuai Kemampuan
- Waktu Penuh Berkah, Berikut Doa & Amalan Saat Hujan
- Panduan Lengkap untuk Calon Jemaah Haji Reguler & Rincian Biaya Haji 2025
- 5 Keutamaan Bulan Rajab dan Amalan yang Dianjurkan
- Tetap Bijak Kelola Keuangan Meski PPN 12% Dibatalkan
- 9 Hal yang Harus Dipersiapkan Saat Akan Umrah untuk Pertama Kali
- Lakukan 3 Hal ini di 2025 untuk Hidup yang Lebih Sehat, Aman, & Tenang
- 5 Doa untuk Memohon Rezeki Halal dan Berkah
- Kurangi Beban, Tingkatkan Tabungan: Gaya Hidup Minimalis untuk Anak Muda
- Apa Itu Embarkasi dan Debarkasi Haji? Pahami Proses Penting dalam Perjalanan Haji Anda
- Saatnya Tebar Manfaat & Raih Keberkahan melalui Ziswaf
- Kapan Waktu yang Tepat untuk Siapkan Haji Si Kecil? Jawabannya, Sekarang!
- Mimpi Punya Rumah Sebelum Umur 30? Yuk, Kenalan Sama KPR Syariah!
- Keuanganmu Sudah On Track? Yuk, Evaluasi dan Persiapkan Strategi 2025!
- Ingin Menikmati Pensiun Tanpa Cemas? Pensiun Hijrah Solusinya!
- Sering Tergoda Diskon? Kenali Impulsive Buying & Cara Mengatasinya
- Apa Itu Deposito Syariah? Kenali Sebelum Berinvestasi
- Niat Puasa Senin Kamis: Panduan Lengkap & Manfaatnya
- Apa Itu Metode 50-30-20? Simak Manfaat & Cara Menerapkannya
- Sudah Punya Porsi Haji? Jangan Lupa Persiapkan Pelunasannya!
- Tips Kenali Sebelum Membeli Produk Perbankan
- Apa Itu Reksa Dana? Mengenal Investasi Ala Rujak
- 4 Tips Persiapkan Dana Pendidikan Anak Sejak Dini
- Liburan Jalan, Tabungan Tetap Aman
- Jadi Generasi Muda Hijrah bersama Bank Muamalat
- 5 Tips Mempersiapkan Ibadah Haji Sejak Muda
- Mengapa Angsuran Emas Jadi Pilihan Tepat untuk Investasi?
- Muamalat DIN: Simpel, Cepat, dan Aman!
- Hati-Hati Bahaya Judi Online: Ancaman bagi Keuangan, Kesehatan, & Keamanan Pribadi Anda
- Jadi #HajiAnakHebat: Persiapkan Haji Si Kecil Sejak Dini!
- 6 Cara Aman Wujudkan Rumah Impian
- Apa Itu Phising? Pengertian, Ciri-ciri, dan Cara Menghindarinya
- Waspada Penipuan dengan Aplikasi yang Bisa Mengendalikan Perangkat dari Jauh
- Berangkat Haji Tahun Ini? Ini Hal-hal yang Harus Anda Perhatikan
- Umrah Selagi Muda, Kenapa Engga?
- Tips Menghindari Modus Sniffing
- 5 Cara Berhemat & Kelola Keuangan dengan Tepat
- Layanan Syariah di Era Modern: Optimalkan Kelola Keuangan Secara Islami
- 5 Tip Agar THR Tidak Habis Begitu Saja
- Raih Lailatul Qadar, Raih Keberkahan
- Keutamaan Umrah pada Bulan Ramadan
- Tetap Bugar di Bulan Ramadan, Emang Bisa?
- Kemudahan Bertransaksi Khas Cashless Society
- Ramadan Berkah, Silaturahmi Makin Indah
- Anti Boros saat Ramadan, Ini Caranya!
- Lakukan Ini untuk Mendulang Pahala saat Ramadan
- Perbedaan Bank Syariah dan Bank Konvensional
- 4 MANFAAT MENABUNG DI BANK SYARIAH
- EVALUASI KONDISI KEUANGANMU SETELAH LEBARAN
- 5 HAL YANG DAPAT KAMU LAKUKAN AGAR PEMBAYARAN ZAKAT FITRAH TETAP AMAN & HIGIENIS
- PENGELOLAAN DANA AGAR IDUL FITRI LEBIH BERKAH & TETAP HEMAT
- JAGA SILATURAHMI DI BULAN RAMADAN MESKI TETAP DI RUMAH
- TIPS LEBARAN TETAP BERLIMPAH, BERKAH TANPA MUDIK
- TIPS SEHAT MEMPERSIAPKAN PUASA RAMADAN DI TENGAH PANDEMI
- TIPS MENABUNG MUDAH DAN LANCAR
- TIPS & AMALAN MENJELANG RAMADAN
- KIAT AGAR HIDUP LEBIH BAHAGIA
- TINGKATKAN IBADAH SAAT DI RUMAH
- TIPS BELANJA AMAN DAN HIGIENIS DI SWALAYAN
- 4 TIPS MENGONTROL PENGELUARAN BULANAN
- 6 HAL YANG HARUS KAMU BIASAKAN DALAM MENGELOLA UANG
- TRANSAKSI NON TUNAI DENGAN MUAMALAT QRIS MEMPERMUDAH KEBUTUHANMU
- TIPS AGAR TETAP FOKUS KETIKA BEKERJA DI RUMAH
- TIPS MENABUNG UNTUK MEMBELI RUMAH BAGI MILENIALS
- 5 LANGKAH SEDERHANA MEMULAI HIDUP SEHAT
- 5 CARA MENINGKATKAN KEPERCAYAAN DIRI
- 5 TIPS MENGATUR KEUANGAN DALAM ISLAM
- 6 TIPS BERDAGANG ALA RASULULLAH
- TETAP SEHAT & PRODUKTIF DI MUSIM HUJAN SAAT PANDEMI
- TIPS MENGATUR AKTIVITASMU AGAR TETAP EFEKTIF
- TIPS HEMAT AKHIR BULAN
- KIAT TRANSAKSI AMAN DI ATM MUAMALAT
- TIPS MENABUNG EFEKTIF MENJELANG AKHIR TAHUN
- AMALAN SAAT HUJAN
- ALASAN KAMU HARUS BANGET MENABUNG
- JAGA KESEHATANMU MENJELANG MUSIM PANCAROBA DI TENGAH PANDEMI
- MANFAATKAN SKILL-MU SEBAGAI TAMBAHAN PEMASUKANMU
- TIPS KEUANGAN MENGHADAPI RESESI
- 3 CARA MENGHEMAT UANGMU SAAT PSBB DIPERKETAT
- TIPS MENJAGA KESEHATAN MENTAL SELAMA PANDEMI
- TIPS OLAHRAGA UNTUK PEMULA
- Gaya Hidup Hemat Untuk Masa Depan
- Tips Belanja Hemat Saat New Normal
- Tips Mengelola THR Saat Pandemic Virus Corona
- Tips Hemat Selama Puasa
- Jenis-Jenis Riba
- Pengertian Maysir, Gharar, dan Riba
- 4 Tips Mudah Menabung Kurban
- 3 Hal yang Dilarang dalam Bisnis Syariah
- Konsep Bisnis Syariah
- Hindari Rekening Berstatus Dormant
- Mengetahui Tentang Kuadran Prioritas
- Manfaat Memiliki Tabungan Rencana di Bank Muamalat
- Beberapa Ide Bisnis saat Pandemi
- Tips Mengisi Liburan di Rumah saat Pandemi
- Tips Efektif Menabung
- Tips Memakai Masker Agar Tetap Aman
- Tips Menyimpan Daging Kurban
- Puasa Sunah Sebelum Iduladha
- Tips Mempersiapkan Dana Kurban
- Tips Menabung di Era New Normal
- Tips Sehat Berpuasa saat Corona
- Persiapan Fisik Menjelang Ramadhan
- Tips dan Waktu yang tepat untuk berjemur di pagi hari saat karantina di rumah
- Tips Berolahraga saat New Normal
- Tips Sehat Menghadapi New Normal
- Tips Alokasi Pengeluaran yang Bisa Dihemat Selama #DirumahAja
- Tips Beradaptasi dengan New Normal
- 8 Golongan Penerima Zakat Fitrah
- Tips Menjaga Silaturahmi Ramadan saat Pandemic Covid 19
- Tips Ibadah Selama Karantina di rumah
- Tetap Produktif & Sehat dengan Work From Home (Kerja dari Rumah)
- Wakaf Al-Qur’an Bagi Para Penghafal Alquran
- Sedekah Kurma untuk Sekolah Dhuafa di Aceh
- Ayo Bantu Masyarakat Lebak Membangun Jembatan yang Layak
- Pembiayaan Beragun Tunai: Dana Simpanan Utuh, Pembiayaan Tersedia Saat Butuh
- Muamalat DIN: Aplikasi Mobile Banking Baru dari Bank Muamalat
- Kegiatan Bank Muamalat 10-16 November 2019
- Kegiatan Bank Muamalat 1-9 November 2019
- Kegiatan Bank Muamalat 28 dan 30 Oktober 2019
- Top-Up Gopay & Ovo kini bisa di ATM dan Muamalat DIN Bank Muamalat
- Kegiatan Bank Muamalat 23 dan 25 Oktober 2019
- Kegiatan Bank Muamalat 14-20 Oktober 2019
- Tips Menabung Efektif di Bank
- Bank Muamalat dan Baitulmaal Muamalat Berbagi Keberkahan Melalui Program Rumah Berkah
- Gerakan Bersih Masjid dan Lingkungan di Masjid Shiratal Mustaqim Makassar
- Tabungan Haji: Salah Satu Persembahan Terbaik untuk Orang Tua
- Tabungan Haji: Salah Satu Persembahan Terbaik untuk Orang Tua
- Kegiatan Bank Muamalat 26 September 2019
- Mau Dapat Koleksi Baju Muslim Kece? Cek di sini!
- Kegiatan Bank Muamalat 17-21 September 2019
- Bank Muamalat Raih 2 Penghargaan Sekaligus sebagai Best Sharia Product dan Best Active Sharia Card
- Bank Muamalat Serahkan Santunan Kematian Kepada Keluarga Marbot di Lampung
- Bank Muamalat Ikut Semarakan Hari Pelanggan Nasional 2019
- Bantuan Rumah Berkah di Kabupaten Lebak, Banten sebagai Bentuk Penyaluran Zakat Bank Muamalat dan Baitulmaal Muamalat (BMM)
- Kegiatan Bank Muamalat Indonesia 23-24 Agustus 2019
- Mau nabung sambil dapat hadiah yang bisa dipilih online? Begini caranya!
- Bank Muamalat Meluncurkan Tabungan iB Hijrah Rencana Kurban dalam Acara “Qurban Terbaikku”
- Sudah siap berkurban? Yuk simak tata caranya!
- Bank Muamalat Kampanyekan Gerakan #AyoHijrah Bersama Para Blogger
- Apa Sih Prinsip Bisnis Syariah Itu?
- Yuk! Hindari resiko pencurian data ATM kamu
- 4 Jurus mudik tanpa beban
- Tips Mengelola THR secara bijak
- Tips Hemat Selama Puasa
- Wisata ke Bangka Belitung: Adat Unik dan Alam Ciamik Menanti
- Saya mau jadi pemadam kebakaran aja Pak kata Fajar.
- Fun walk Bank Muamalat dalam Rangka Peringatan Milad BMI ke-27 tahun
- Yuk berinvestasi di Sukuk Ritel 011!
- Bayar tagihan PLN? Pakai Mobile Banking dan Internet Banking aja!
- Bank Muamalat berkontribusi dalam trauma healing korban bencana tsumani pandeglang
- Internet Banking Untuk Kebutuhan Transaksi berbasis Browser
- Cara Menghindari Penipuan Berkedok Bank
- Sering Belanja Online? Yuk Simak Tips Keamanan Bertransaksi Secara Online (Jual Beli Online) Berikut!
- Kartu Debit Bank Muamalat yang baru dengan teknologi NSICCS
- Mau investasi untuk kebutuhanmu di masa mendatang? Buka Tabungan Rencana aja!
- Mau tau tentang Bagi Hasil Bank Syariah pada Tabungan dan Perhitungannya? Yuk, cek disini!
- Mobile Banking kamu terblokir? Yuk simak langkah perbaikannya.
- Pengelolaan Keuangan di Bulan Ramadhan
- Cek keperluan finansialmu melalui website Bank Muamalat!
- Gaya Hidup Hemat Untuk Masa Depan
- Tips Menabung Efektif
- Tabungan Rencana Muamalat sebagai solusi perencanaan keuangan di awal tahun
- Bonus Akhir Tahun Dapat Dialokasikan Sebagai Dana Investasi Di Masa Mendatang
- Perbedaan Bunga dan Bagi Hasil
- Perbedaan KPR Bank Syariah dan Bank Konvensional
- Mau Punya Rumah Idaman? Yuk Ambil KPR di Bank Muamalat
- Persiapan Dana Pensiun Menjelang Hari Tua
- Tips Hemat Dalam Keuangan Menjelang Akhir Bulan
- Pembiayaan Modal Kerja Untuk Berbagai Usaha
- Tips Sukses dalam Mengajukan Pembiayaan ke Bank Syariah
- Mau Punya Penghasilan Tambahan? Yuk Bergabung Dalam Gerai Muamalat
- Simpanan Dalam Bentuk Giro Untuk Keperluan Usaha Anda
- Mau Menabung untuk Berqurban? Pakai Tabungan Rencana Muamalat
- Rencanakan Simpananan Ibadah Selagi Masih Muda dan Bertenaga
- Manfaatkan Berbagai Promo Diskon Sebagai Langkah Penghematan dalam Berbelanja
- Tips Keamanan dalam Bertransaksi
- Belanja keperluan lebaran? Pakai kartu shar-e gold
- Pembayaran Zakat lebih Mudah Menggunakan E-banking
- Habis Terima THR Jangan Dihamburkan, Deposito Aja Yuk.
- Persiapan Menyambut Tahun Ajaran Baru Jadi Mudah dan Ringan dengan TabunganKu dari Bank Muamalat Indonesia.
- Kartu Shar-e dari Bank Muamalat Indonesia untuk Kemudahan Transaksi saat Traveling ke Luar Negeri
- Cara Registrasi dan Aktivasi Muamalat Mobile Banking
- KPR 5%, Solusi Perencanaan Keluarga untuk Sobat Muamalat
- Membuka Tabungan Haji dan Umrah di Bank Muamalat Indonesia
- Bayar Tagihan Bulanan Jadi Lebih Praktis dengan Mobile Banking Bank Muamalat Indonesia
- Hal-hal yang Harus Diperhatikan dalam Merencanakan Keuangan di Tahun Baru
- 5 Istilah Umum yang Harus diketahui dalam Perdagangan Perbankan Syariah – Part 2
- 5 Istilah Umum yang Harus diketahui dalam Perdagangan Perbankan Syariah Part 1